Шығындар баптары бойынша ауытқуларды есептеу және талдау (абсорбциялық әдіс бойынша)
Шығындар баптары бойынша ауытқу есебі мен талдауы
8-тақырып
Мақсаты мен мазмұны. .
Әрбір шығын және табыс бабы бойынша ауытқу туындау мүмкін.
Барлық ауытқулар нормативтік және іс-жүзіндегі пайданы салыстыру есеп беруінде қорытындылады.
Есеп жоспарланған пайдадан басталады. Осыдан кейін ол барлық қолайлы және қолайсыз ауытқулармен түзеледі.
Бұл түзеу әрбір шығын мен табыс бабы бойынша іс-жүзіндегі және жоспарланған көрсеткіштер арасындағы айырмашылықты көрсетеді.
Түзеудің нәтижесінде іс-жүзіндегі пайданың мәні шығу керек.
Материалдар бойынша ауытқулар
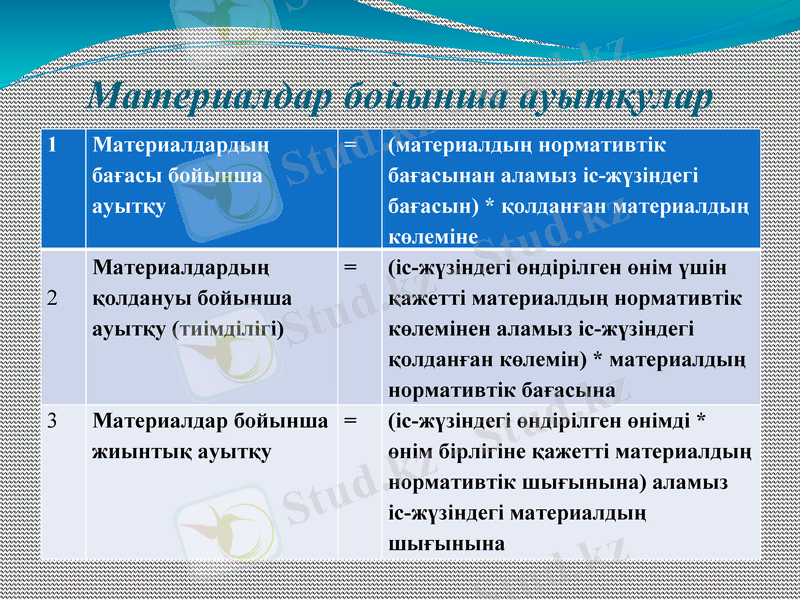
1
Материалдардың бағасы бойынша ауытқу
=
(материалдың нормативтік бағасынан аламыз іс-жүзіндегі бағасын) * қолданған материалдың көлеміне
2
Материалдардың қолдануы бойынша ауытқу (тиімділігі)
=
(іс-жүзіндегі өндірілген өнім үшін қажетті материалдың нормативтік көлемінен аламыз іс-жүзіндегі қолданған көлемін) * материалдың нормативтік бағасына
3
Материалдар бойынша жиынтық ауытқу
=
(іс-жүзіндегі өндірілген өнімді * өнім бірлігіне қажетті материалдың нормативтік шығынына) аламыз іс-жүзіндегі материалдың шығынына
Еңбек ақы шығындары бойынша ауытқулар
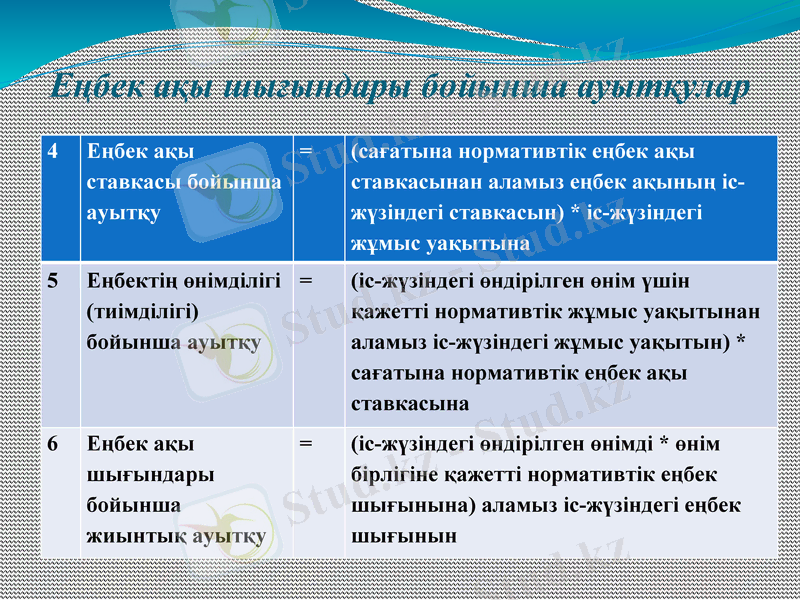
4
Еңбек ақы ставкасы бойынша ауытқу
=
(сағатына нормативтік еңбек ақы ставкасынан аламыз еңбек ақының іс-жүзіндегі ставкасын) * іс-жүзіндегі жұмыс уақытына
5
Еңбектің өнімділігі (тиімділігі) бойынша ауытқу
=
(іс-жүзіндегі өндірілген өнім үшін қажетті нормативтік жұмыс уақытынан аламыз іс-жүзіндегі жұмыс уақытын) * сағатына нормативтік еңбек ақы ставкасына
6
Еңбек ақы шығындары бойынша жиынтық ауытқу
=
(іс-жүзіндегі өндірілген өнімді * өнім бірлігіне қажетті нормативтік еңбек шығынына) аламыз іс-жүзіндегі еңбек шығынын
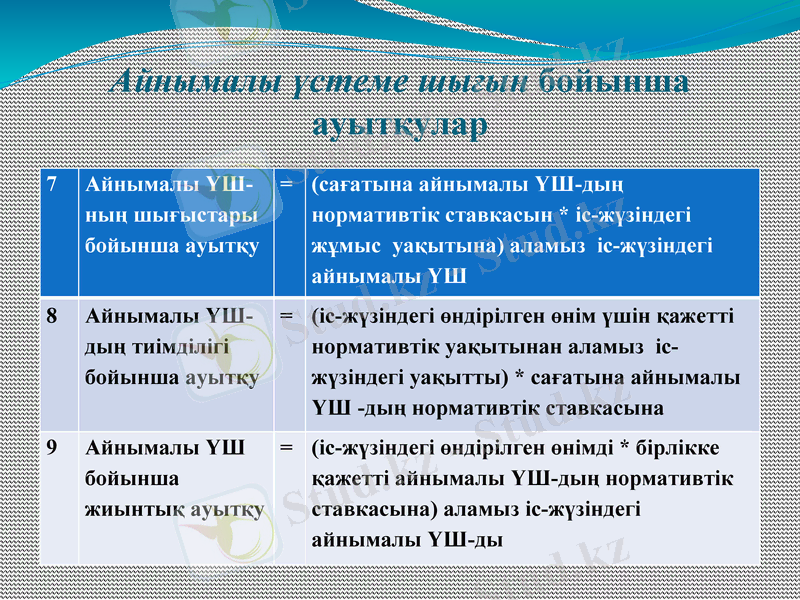
Айнымалы үстеме шығын бойынша ауытқулар
7
Айнымалы ҮШ-ның шығыстары бойынша ауытқу
=
(сағатына айнымалы ҮШ-дың нормативтік ставкасын * іс-жүзіндегі жұмыс уақытына) аламыз іс-жүзіндегі айнымалы ҮШ
8
Айнымалы ҮШ-дың тиімділігі бойынша ауытқу
=
(іс-жүзіндегі өндірілген өнім үшін қажетті нормативтік уақытынан аламыз іс-жүзіндегі уақытты) * сағатына айнымалы ҮШ -дың нормативтік ставкасына
9
Айнымалы ҮШ бойынша жиынтық ауытқу
=
(іс-жүзіндегі өндірілген өнімді * бірлікке қажетті айнымалы ҮШ-дың нормативтік ставкасына) аламыз іс-жүзіндегі айнымалы ҮШ-ды
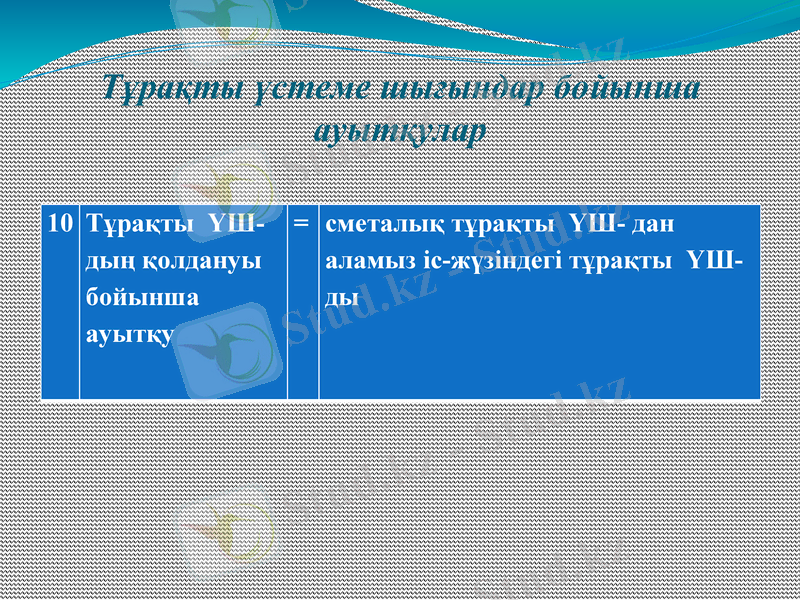
Тұрақты үстеме шығындар бойынша ауытқулар
10
Тұрақты ҮШ-дың қолдануы бойынша ауытқу
=
сметалық тұрақты ҮШ- дан аламыз іс-жүзіндегі тұрақты ҮШ-ды
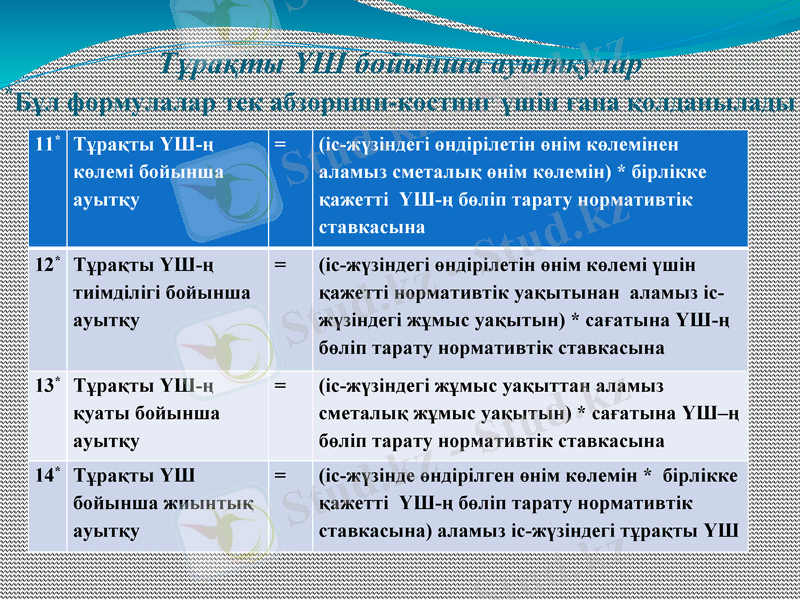
Тұрақты ҮШ бойынша ауытқулар *Бұл формулалар тек абзорпшн-костинг үшін ғана қолданылады
11*
Тұрақты ҮШ-ң көлемі бойынша ауытқу
=
(іс-жүзіндегі өндірілетін өнім көлемінен аламыз сметалық өнім көлемін) * бірлікке қажетті ҮШ-ң бөліп тарату нормативтік ставкасына
12*
Тұрақты ҮШ-ң тиімділігі бойынша ауытқу
=
(іс-жүзіндегі өндірілетін өнім көлемі үшін қажетті нормативтік уақытынан аламыз іс-жүзіндегі жұмыс уақытын) * сағатына ҮШ-ң бөліп тарату нормативтік ставкасына
13*
Тұрақты ҮШ-ң қуаты бойынша ауытқу
=
(іс-жүзіндегі жұмыс уақыттан аламыз сметалық жұмыс уақытын) * сағатына ҮШ-ң бөліп тарату нормативтік ставкасына
14*
Тұрақты ҮШ бойынша жиынтық ауытқу
=
(іс-жүзінде өндірілген өнім көлемін * бірлікке қажетті ҮШ-ң бөліп тарату нормативтік ставкасына) аламыз іс-жүзіндегі тұрақты ҮШ
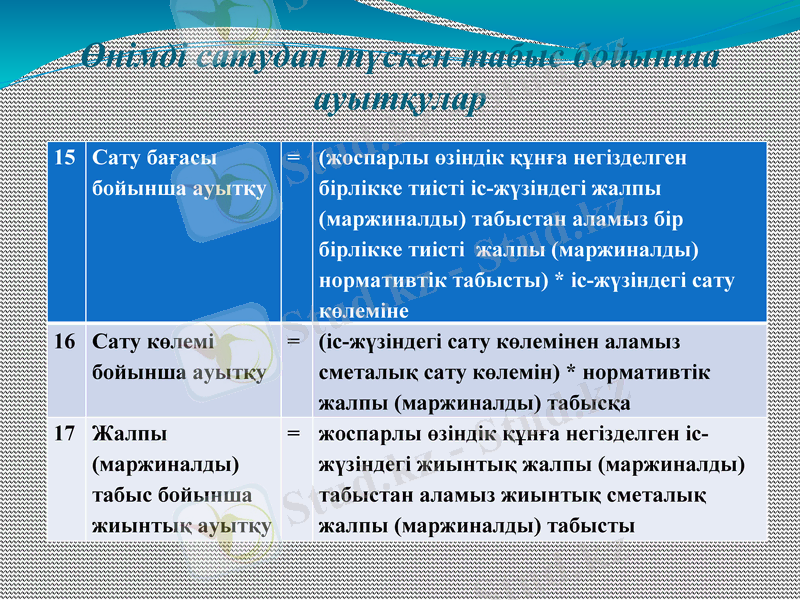
Өнімді сатудан түскен табыс бойынша ауытқулар
15
Сату бағасы бойынша ауытқу
=
(жоспарлы өзіндік құнға негізделген бірлікке тиісті іс-жүзіндегі жалпы (маржиналды) табыстан аламыз бір бірлікке тиісті жалпы (маржиналды) нормативтік табысты) * іс-жүзіндегі сату көлеміне
16
Сату көлемі бойынша ауытқу
=
(іс-жүзіндегі сату көлемінен аламыз сметалық сату көлемін) * нормативтік жалпы (маржиналды) табысқа
17
Жалпы (маржиналды) табыс бойынша жиынтық ауытқу
=
жоспарлы өзіндік құнға негізделген іс-жүзіндегі жиынтық жалпы (маржиналды) табыстан аламыз жиынтық сметалық жалпы (маржиналды) табысты
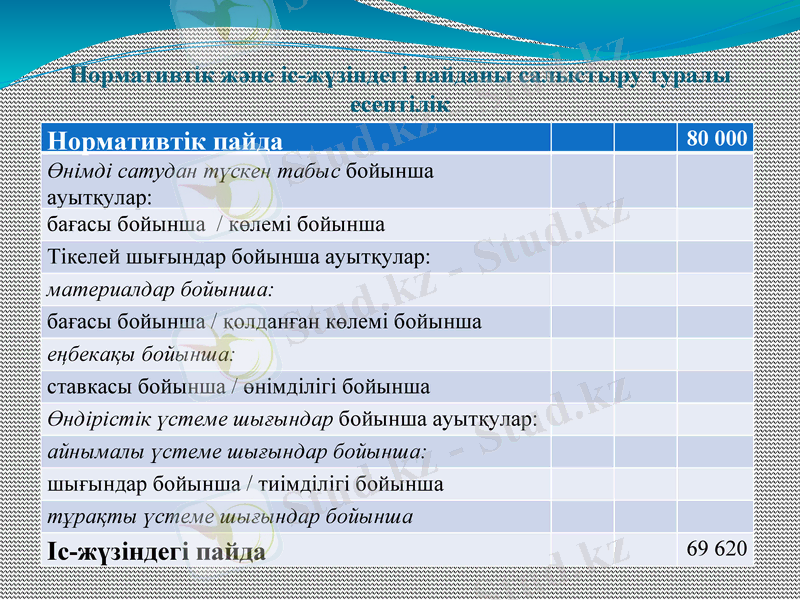
Нормативтік және іс-жүзіндегі пайданы салыстыру туралы есептілік
Нормативтік пайда
80 000
Өнімді сатудан түскен табыс бойынша ауытқулар:
бағасы бойынша / көлемі бойынша
Тікелей шығындар бойынша ауытқулар:
материалдар бойынша:
бағасы бойынша / қолданған көлемі бойынша
еңбекақы бойынша:
ставкасы бойынша / өнімділігі бойынша
Өндірістік үстеме шығындар бойынша ауытқулар:
айнымалы үстеме шығындар бойынша:
шығындар бойынша / тиімділігі бойынша
тұрақты үстеме шығындар бойынша
Іс-жүзіндегі пайда
69 620